中国动力电池进军欧洲 车企抱团采购与工厂投资新挑战下的投资管理策略
随着全球能源转型加速,欧洲已经成为中国动力电池企业出海的重要目标市场。宁德时代、比亚迪、蜂巢能源、国轩高科等头部电池厂商纷纷在欧洲布局,或建厂,或与当地车企签订长期供货协议。与此欧洲本土车企为了保障供应链稳定、降低成本,也开始抱团采购,这种新型合作关系既带来了机遇,也给中国电池企业的海外投资管理提出了新的挑战。
一、进军欧洲:从产品出口到本地化生产
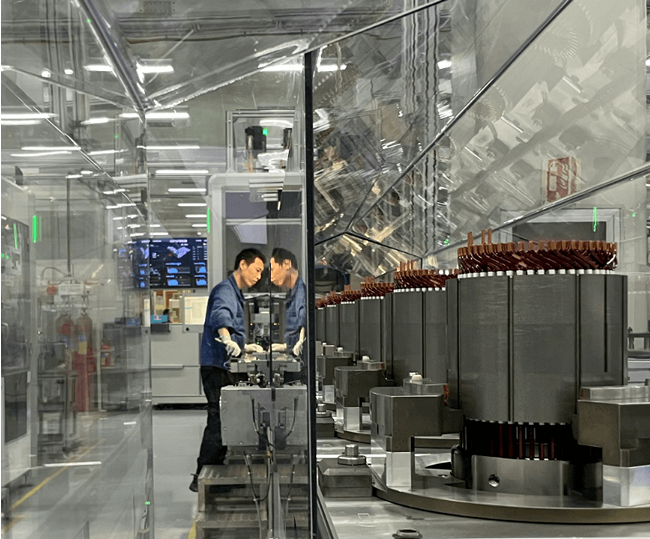
早期中国动力电池进入欧洲主要以产品出口形式为主,满足欧洲车企对电池的初步需求。随着欧盟碳边境调节机制(CBAM)和《新电池法》等法规的出台,对电池碳足迹、回收利用和本地化生产比例提出了更高要求。单纯出口模式难以为继,本地化建厂成为必然选择。宁德时代在德国图林根州建厂,比亚迪在匈牙利建设整车及电池基地,蜂巢能源在德国勃兰登堡州投建电池工厂,这些案例标志着中国动力电池企业正从“走出去”向“走进去”转变。
二、车企抱团采购:供应链新格局
欧洲车企面对电池供应紧张和成本压力,开始采取抱团采购策略。例如,大众、奔驰、宝马等车企联合与电池厂商谈判,签订长期采购协议,甚至合资建厂。这种抱团模式对中国电池企业既是订单保障,也是价格谈判压力。一方面,大额长期订单有助于分摊投资风险;另一方面,车企议价能力增强,可能压缩电池企业的利润空间。抱团采购往往要求电池厂商在欧洲本地化生产,并满足严格的碳排放和回收标准,进一步推高了投资门槛。
三、工厂投资遇新挑战
中国动力电池企业在欧洲建厂面临多重挑战。首先是政策法规风险:欧盟《新电池法》要求电池全生命周期碳足迹披露,对供应链透明度要求极高;美国《通胀削减法案》虽不直接适用于欧洲,但间接影响全球供应链布局。成本高企:欧洲能源价格、劳动力成本远高于中国,建厂和运营成本大幅增加。第三,供应链配套不足:欧洲正极材料、负极材料、电解液等关键材料本地供应有限,仍需依赖进口,增加了物流和关税成本。第四,文化与管理差异:跨国投资需要适应欧洲的劳动法、环保法规和工会文化,管理复杂度提升。地缘政治风险:中欧关系波动、贸易摩擦等不确定因素,可能影响投资安全和回报。
四、投资管理策略:风险防控与价值创造
面对上述挑战,中国动力电池企业需要优化投资管理策略,确保海外投资稳健推进。
第一,强化前期尽职调查。在投资决策前,全面评估目标国的政策法规、市场环境、供应链配套、劳动力成本和潜在政治风险。特别是要深入研究欧盟《新电池法》和CBAM的具体要求,确保工厂设计和运营符合碳足迹和回收标准。
第二,灵活选择投资模式。可以采取独资、合资、技术授权等多种形式。与当地车企合资建厂,既能绑定订单,又能借助合作伙伴的资源应对政策和文化障碍。例如,宁德时代与德国车企的合作就采取了技术授权和合资模式。
第三,构建本地化供应链。积极在欧洲布局正极材料、负极材料等关键环节,或与当地材料企业合作,降低对进口的依赖,同时满足本地化含量要求。提前布局电池回收网络,形成闭环供应链,既符合法规要求,也能降低原材料成本。
第四,优化成本管理。通过规模化生产、技术创新和精益管理,降低单位成本。利用欧洲各国提供的补贴和税收优惠,如欧盟创新基金、德国电池产业补贴等,对冲部分投资成本。考虑在东欧等成本相对较低的地区建厂,平衡成本与市场 proximity。
第五,加强风险管控。建立汇率风险、利率风险和地缘政治风险的监测与对冲机制。通过投保海外投资保险、签订长期购电协议锁定能源成本、多元化融资渠道等方式,降低不确定性。注重合规经营,遵守当地环保、劳工和数据安全法规,避免法律纠纷。
第六,注重跨文化管理。组建具有国际经验的管理团队,尊重当地工会和员工权益,加强跨文化沟通与培训,提升属地化管理水平。通过履行社会责任,树立良好企业形象,融入当地社区。
五、结论
中国动力电池进军欧洲是全球化发展的必然趋势,车企抱团采购和本地化建厂带来了新的投资管理挑战。企业唯有从战略高度审视海外投资,强化风险防控,创新合作模式,优化供应链和成本结构,才能在欧洲市场行稳致远,实现从“出海”到“扎根”的跨越。随着中欧在绿色能源领域的合作深化,中国动力电池企业有望在欧洲市场发挥更大作用,为全球能源转型贡献力量。